Ceny transferowe 2026 - najczęstsze błędy i przygotowanie do kontroli
Czy Twoja dokumentacja cen transferowych jest gotowa na kontrolę?
Nowe obowiązki, rosnąca aktywność organów podatkowych i coraz większy nacisk na wykazanie rynkowego charakteru transakcji zwiększają ryzyko w obszarze cen transferowych. Podczas webinaru pokażemy, na co w praktyce zwracają uwagę kontrolujący, gdzie najczęściej pojawiają się nieprawidłowości oraz jak przygotować się do kontroli cen transferowych w 2026 roku.
Dlaczego temat jest ważny?
Ceny transferowe pozostają jednym z najczęściej kontrolowanych obszarów podatkowych. Wiele firm koncentruje się na przygotowaniu dokumentacji, pomijając kwestie, które w praktyce najczęściej stają się przedmiotem sporów z organami podatkowymi.
Niezgodności pomiędzy dokumentacją a rzeczywistym przebiegiem transakcji, nieaktualne analizy porównawcze, błędna identyfikacja transakcji kontrolowanych czy niewystarczające uzasadnienie ekonomiczne rozliczeń mogą zwiększać ryzyko zakwestionowania rozliczeń przez fiskusa.
Czego dowiesz się podczas webinaru?
Podczas sesji z ekspertką Crowe Poland dowiesz się:
Dla kogo jest ten webinar?
Wydarzenie kierujemy do:
- dyrektorów finansowych (CFO),
- głównych księgowych,
- dyrektorów i menedżerów podatkowych,
- członków zarządów spółek należących do grup kapitałowych,
- specjalistów ds. cen transferowych,
- osób odpowiedzialnych za rozliczenia transakcji z podmiotami powiązanymi.
Nie czekaj, aż kontrola wskaże błędy, które można było wyeliminować wcześniej.
W obszarze cen transferowych najdroższe pomyłki często wynikają nie z braku dokumentacji, ale z nieścisłości między dokumentacją a rzeczywistym przebiegiem transakcji.
Agenda
| Punkt | Temat | Zakres |
|---|---|---|
| 1 |
Kontrole cen transferowych w 2026 roku |
|
| 2 |
Najczęstsze błędy w cenach transferowych |
|
| 3 |
Jak przygotować się do kontroli? |
|
| 4 |
Rekomendacje ekspertów Crowe Poland |
|
| 5 |
Q&A |
|
Prelegentka:
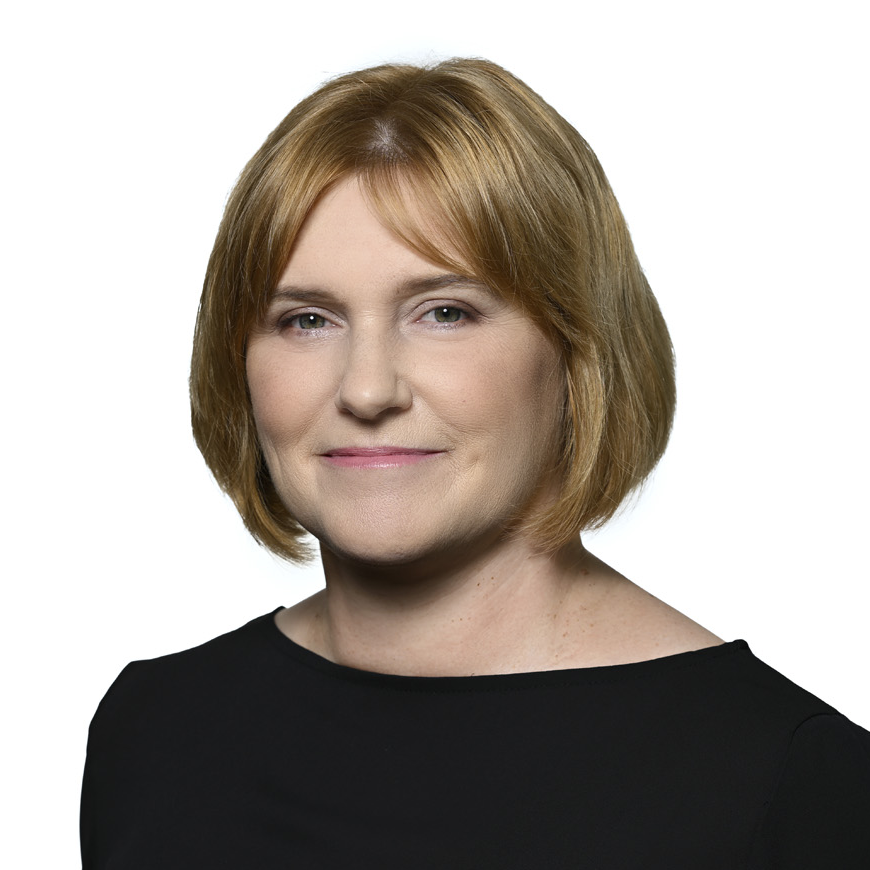 |
Agata Nieżychowska |
Dyrektor Działu Doradztwa Podatkowego, Crowe Poland Agata posiada ponad 20-letnie doświadczenie w obszarze doradztwa podatkowego. Poprzednio była związana zawodowo m.in. z EY oraz renomowanymi międzynarodowymi kancelariami prawnymi. Z sukcesem zarządzała licznymi projektami z zakresu restrukturyzacji, fuzji i przejęć oraz nabywania i zbywania aktywów. Jednocześnie Agata posiada bogate doświadczenie w zakresie kompleksowych audytów podatkowych oraz badań due diligence. Nadzorowała liczne projekty obejmujące międzynarodowe planowanie podatkowe oraz optymalizację podatkową bieżącego biznesu i modeli inwestycyjnych. W Crowe odpowiada za obszar doradztwa podatkowego. |
Najczęściej zadawane pytania (FAQ)
Tak, osoby zarejestrowane otrzymają dostęp do nagrania po zakończeniu wydarzenia.
Tak. Omówimy zarówno podstawowe zagadnienia, jak i bardziej zaawansowane ryzyka występujące podczas kontroli.
Nie. Tematyka będzie istotna dla wszystkich firm realizujących transakcje z podmiotami powiązanymi.
Podczas kontroli organy podatkowe najczęściej identyfikują niezgodności pomiędzy dokumentacją a rzeczywistym przebiegiem transakcji, błędną identyfikację transakcji kontrolowanych, nieaktualne analizy porównawcze oraz niewystarczające uzasadnienie ekonomiczne rozliczeń pomiędzy podmiotami powiązanymi. Częstym problemem jest również brak odpowiednich dowodów potwierdzających sposób ustalenia cen.
Tak. Analiza porównawcza (benchmark) jest jednym z kluczowych elementów potwierdzających rynkowy charakter cen stosowanych w transakcjach z podmiotami powiązanymi. Nieaktualna lub nieadekwatna analiza może utrudnić obronę przyjętego poziomu wynagrodzenia podczas kontroli i zwiększyć ryzyko zakwestionowania rozliczeń przez organy podatkowe.
Dokumentację cen transferowych należy przechowywać przez okres wymagany przepisami prawa podatkowego. Ze względu na możliwość wszczęcia kontroli lub postępowania podatkowego po upływie roku, którego dotyczy dokumentacja, warto zadbać o bezpieczne archiwizowanie zarówno dokumentacji TP, jak i materiałów źródłowych potwierdzających przebieg transakcji.
Obowiązek sporządzenia dokumentacji Local File dotyczy podatników realizujących określone transakcje z podmiotami powiązanymi po przekroczeniu ustawowych progów dokumentacyjnych. Zakres obowiązków zależy m.in. od rodzaju transakcji oraz jej wartości. Podczas webinaru wyjaśnimy, kiedy powstaje obowiązek dokumentacyjny oraz jakie elementy powinien zawierać Local File.