
2024 회계연도 감사前 재무제표 점검결과 및 유의사항 안내
[출처: 금융감독원, 2026년 9월 4일]
감사前 재무제표 제출의무 위반, 2024 회계연도 76社로 다시 증가
금융감독원, 「2024 회계연도 감사前 재무제표 점검결과 및 유의사항 안내」 발표 (2026. 9. 4.) — 회사와 감사인이 다가오는 결산에서 꼭 확인해야 할 사항을 정리했습니다.
|
76社 2024 회계연도 제출의무 위반 (전년 52社 대비 증가) |
9社 감사인 지정 조치 (3년 1 · 2년 1 · 1년 7) |
67社 경고 29 · 주의 38 |
29/33社 기한 내 미제출 상장사 중 미제출 사유 미공시 |
1. 제도 개요
감사前 재무제표 제출 제도는 재무제표 작성책임이 회사에 있음을 분명히 하고 외부감사의 신뢰성을 높이기 위한 장치입니다. 회사는 경영진 책임 하에 직접 작성한 감사前 재무제표를 법정기한 내 외부감사인에게 제출하면서, 같은 재무제표를 즉시 증권선물위원회(증선위)에도 제출해야 합니다.
■ 누가 제출해야 하나
• 주권상장법인 (자산규모 요건 없음)
• 대형 비상장법인: 직전 사업연도말 자산총액 5천억원 이상
– 공시대상기업집단 소속 법인 및 사업보고서 제출대상법인은 자산총액 1천억원 이상
• 금융회사: 상장 여부·자산규모와 관계없이 모두 제출 (금융산업구조개선법상 금융기관, 농협은행)
■ 무엇을, 어디에 제출하나
재무상태표, (포괄)손익계산서, 자본변동표, 현금흐름표, 주석을 빠짐없이 제출해야 하며, 연결재무제표 작성회사는 연결기준으로도 동일하게 제출합니다. 상장법인은 거래소 KIND, 비상장법인은 금감원 DART를 통해 제출합니다.
▶ 제출기한 (외부감사인 제출기한 = 증선위 제출기한)
|
구분 |
일반회사 |
회생절차 진행회사 |
|
별도(개별) |
정기주총일 6주 전* |
사업연도 종료 후 45일 |
|
연결 (K-IFRS) |
정기주총일 4주 전* |
사업연도 종료 후 60일 |
|
연결 (K-IFRS 미적용) |
사업연도 종료 후 90일 (직전연도 자산 2조원 이상 & 사업보고서 제출법인은 70일) |
|
* 사업보고서 제출기한 이후 정기주총을 여는 경우에는 사업보고서 제출기한으로부터 역산(별도 6주 전, 연결 4주 전)
▶ 제출 프로세스
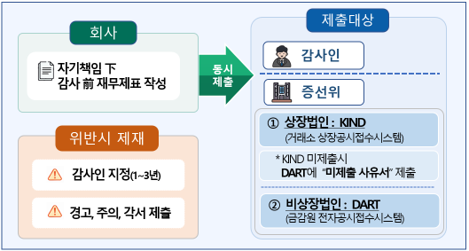
자료: 금융감독원 보도자료(2026. 9. 4.)
■ 위반하면
기한 내 미제출이나 서류 일부 누락 시 감사인 지정(최대 3년), 경고, 주의 조치가 부과됩니다. 특히 상장법인은 기한 내 미제출 시 그 사유를 제출기한 만료일 다음날까지 DART에 공시해야 하며, 이를 하지 않으면 각서 제출 조치가 추가됩니다. 그러나 2024 회계연도에도 대상 상장사 33社 중 29社가 사유를 제출하지 않았습니다.
2. 2024 회계연도 점검 결과
점검 결과 총 76건의 위반이 확인되었습니다. 유형별로는 지연제출 39건, 일부미제출(간주) 29건, 전부미제출(간주) 8건입니다. 2018 회계연도 이후 감소하던 위반 건수가 이번에 다시 늘었으며, 금감원은 담당자의 법규 미숙지와 사실오인을 주된 원인으로 보고 있습니다.
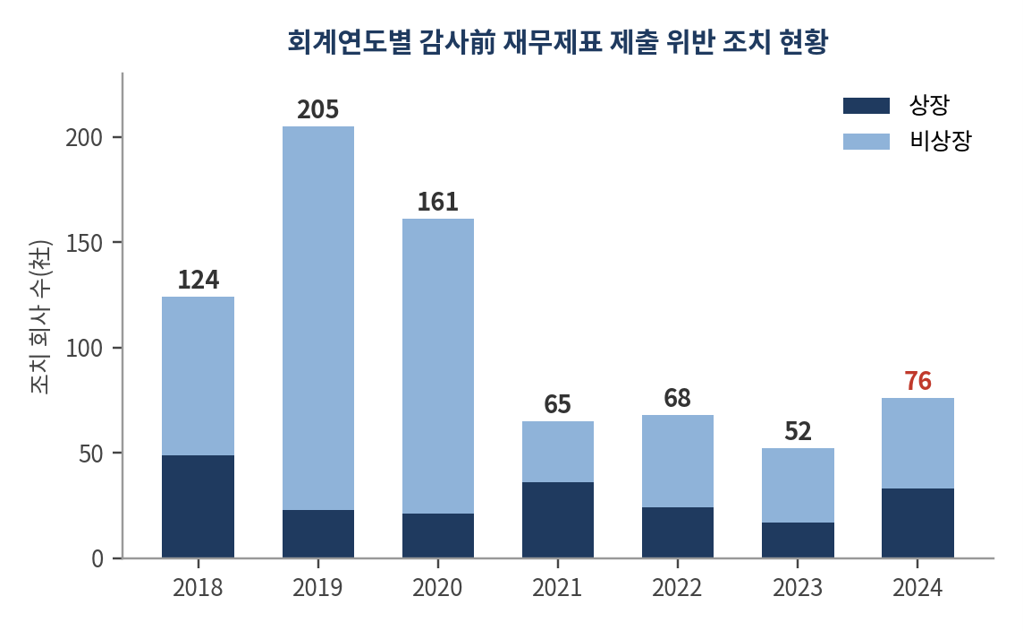
자료: 금융감독원 보도자료를 바탕으로 재구성 (조치 합계 기준)
▶ 2024 회계연도 조치 내역 (단위: 社)
|
조치 유형 |
상장 |
비상장 |
합계 |
|
감사인 지정 3년 |
1 |
- |
1 |
|
감사인 지정 2년 |
- |
1 |
1 |
|
감사인 지정 1년 |
2 |
5 |
7 |
|
경고 |
18 |
11 |
29 |
|
주의 |
12 |
26 |
38 |
|
합계 |
33 |
43 |
76 |
3. 회사 유의사항 – 다섯 가지 체크포인트
① 제출 대상 여부를 정확히 판단
상장사는 자산요건이 없으므로 신규 상장 시 상장일과 제출기한의 선후를 따져 의무 여부를 판단해야 합니다. 제출의무 발생 시점은 직전 사업연도가 아니라 정기주총 6주 전 시점이라는 점에 유의해야 합니다.
|
위반 사례 [A사] 자산 5천억원 미만 비상장 금융회사가 개정 외감법을 몰라 의무가 없다고 오인 [B사] 상장폐지 직후 대형 비상장사가 아니라는 자문만 믿고 미제출 — 사업보고서 제출대상법인으로 자산 1천억원 이상이어서 의무 존재 [C사] 당해연도 신규 상장사가 직전 사업연도 비상장을 이유로 미제출 |
② 금융회사는 규모와 무관하게 제출
2018년 11월 외감법 개정으로 금융산업구조개선법상 금융회사는 상장 여부·규모에 관계없이 모두 제출 대상입니다.
|
위반 사례 [D사] 자산 1,000억원 미만 비상장 금융회사로 의무가 없다고 판단해 미제출 |
③ 주석과 연결재무제표까지 모두 제출
감사인에게 제출하는 모든 재무제표(주석 포함)를 증선위에도 제출해야 하며, 연결재무제표 작성회사는 연결재무제표도 함께 제출해야 합니다.
|
위반 사례 [E사] 주석을 뺀 채 기한 내 제출하고, 기한 경과 후 주석 포함본을 다시 제출 [F사] 별도재무제표만 제출하고 연결재무제표는 미제출 |
④ 첨부 및 "최종 제출" 여부 확인
제출 화면에서 네 가지 재무제표와 주석 파일이 모두 첨부되었는지, 그리고 제출 절차가 실제로 완료되었는지 마지막까지 확인해야 합니다.
|
위반 사례 [G사] KIND에 재무제표 파일을 첨부하지 않은 채 제출 완료 [H사] 임시저장만 해 두고 최종 제출한 것으로 오인 [I사] 정보 입력 후 파일 업로드를 끝내지 않고 화면을 이탈 |
⑤ 제출기한 계산 착오 주의
기한은 초일 불산입 원칙(민법 제157조)에 따라 정기주총일 당일을 빼고 역산합니다. 기한일이 공휴일이면 그 다음 영업일까지 인정됩니다. 주총일이 바뀌면 기한도 반드시 다시 계산해야 합니다.
|
위반 사례 [J사] 3월 30일(화) 주총 기준 기한은 2월 15일(월)이었으나 계산 착오로 2월 16일 제출 — 1일 지연 [K사] 3월 26일 주총을 전제로 2월 11일 제출했으나 주총이 3월 25일로 하루 당겨져 기한 1일 초과 |
4. 감사인 유의사항
① 감사前 재무제표 일치 여부 확인
감사인은 회계감사 실무지침에 따라 회사가 감사인에게 제출한 감사前 재무제표와 증선위에 제출한 감사前 재무제표가 서로 일치하는지 확인해야 합니다.
② 내부통제 미비점 평가
기한 내 미제출, 제출 후 수정, 감사인의 왜곡표시 발견은 결산 재무보고절차의 내부통제 미비점—나아가 유의한 미비점이나 중요한 취약점—의 징후일 수 있습니다. 감사인은 추가 감사절차를 수행하고 내부통제에 미치는 영향을 평가·문서화해야 합니다.
▶ 상황별 추가 감사절차
|
상황 |
감사인의 고려사항 |
|
기한 내 미제출 |
내부통제 미비점의 징후로 고려 |
|
회사의 감사前 재무제표 수정 |
조정사항의 적절성 및 수정이 회사의 적합한 내부통제를 거쳤는지 확인 |
|
감사인이 발견한 왜곡표시 |
내부통제 미비점 시사 여부 평가. 중요한 왜곡표시라면 중요한 취약점의 강력한 징후로 고려 |
5. 제도 안내 및 향후 계획
■ 공공기관 중 상장법인도 제출 대상
「공공기관의 운영에 관한 법률」상 공공기관이라도 주권상장법인이라면 외감법 적용대상이므로 감사前 재무제표 제출의무가 있습니다(금융위 유권해석, 2021. 5. 4.).
■ 금감원 향후 계획
금감원은 상장회사협의회·코스닥협회·코넥스협회·공인회계사회 등 유관기관을 통해 유의사항을 지속 안내하고, 제출위반 점검을 계속하여 회사의 자체 회계오류 검증기능을 강화해 나갈 계획입니다.
|
한울 PRACTICE TIP 2026 회계연도 결산을 앞두고 아래 사항을 미리 점검하시기 바랍니다. • 정기주총일이 정해지면 별도 6주·연결 4주 전 기한을 즉시 역산하고, 주총일 변경 시 다시 계산 • 신규 상장, 상장폐지, 금융회사 해당 여부 등 제출 대상 판단을 결산 일정 수립 단계에서 확정 • 별도·연결 각각 4개 재무제표와 주석이 모두 포함되었는지 확인 • KIND/DART 접수 화면에서 최종 제출 완료를 확인하고 증빙을 보관 • 상장사가 기한을 놓친 경우 다음날까지 미제출 사유를 DART에 공시 • 재무제표는 회사가 직접 작성 — 외부감사인에게 작성 대행이나 회계처리 자문 요청 금지 |