
2018년 시행 신수익기준 내용 및 정착지원활동 안내 (금융감독원)
(1) 개요
가. 신기준 적용 배경
2014년 5월 국제회계기준위원회(IASB)는 현행 수익회계 기준서 및 해석서를 대체하는 IFRS 15 ‘고객과의 계약에서 생기는 수익’을 제정하였습니다. IASB와 미국회계기준위원회(FASB)는 종전 규정의 비 일관성과 취약점을 없애고 수익 정보를 충실히 공시하도록 하기 위해 2002년부터 기준 합치를 위한 공동프로젝트를 시작하여 광범위한 거래와 산업에 적용되는 하나의 통합된 수익 기준서를 개발하였습니다. 국내에서도 2015년11월K-IFRS 제1115호(이하 ‘신수익기준’)가 제정되었으며 상장기업 등은 2018년부터 이를 도입해야 합니다.
나. 신수익기준서 정착지원활동
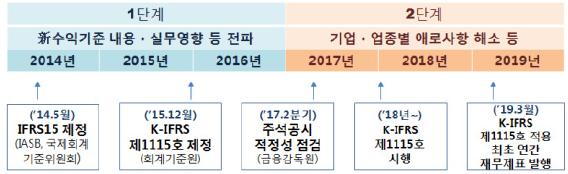
(2) 주요내용
모든 유형의 계약에 공통 적용되는 새로운 수익인식모형을 제시
가. 현행
거래 유형별*로 수익인식기준을 제시하고 있어 일관성이 부족하고, 복잡하거나 진화하는 거래에는 적용하기 어려움
* 재화의 판매, 용역의 제공, 이자수익, 로열티수익, 배당수익, 건설계약
나. 개정내용
고객과의 모든 유형의 계약에 적용되는 5단계 수익인식모형을 제시하여 재무제표의 비교가능성과 수익인식의 일관성 제고
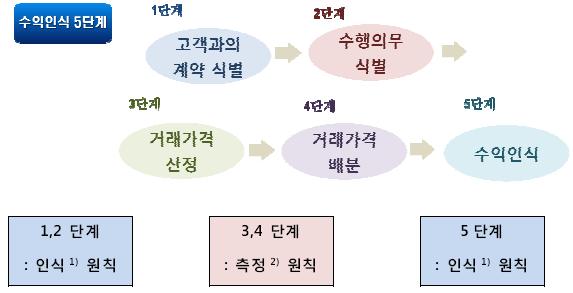
주: 1) 인식(recognition): 재무제표 요소의 정의에 부합하고 특정 기준을 충족하는 항목을 재무상태표나 포괄손익계산서에 반영하는 과정
2) 측정(measurement): 재무상태표와 포괄손익계산서에 인식되고 평가되어야 할 재무제표 요소의 화폐금액을 결정하는 과정
(3) 업종별 예상 효과
가. 건설․조선업
신수익기준의 진행기준 요건 충족여부에 따라 수익인식시점이 달라질 수 있음
나. 자동차
판매금액 중 일부 보증 관련금액은 판매시점에 수익을 인식하지 못하고, 보증기간 등에
걸쳐 수익을 인식할 가능성
다. 통신업
현행 기준은 휴대폰 판매와 통신서비스 제공 청구 금액에 따라 기간별 수익이 달라지는 경우가 있었으나, 새로운 회계처리는 각 청구금액과 관계없이 기간별 수익이 동일
* 제약, 유통 등 여타 업종에서도 신수익기준 도입 영향이 있을 수 있음
(4) 향후 계획
가. 회계이슈 신속 파악
2017년 5월∼6월 중 업종별 실무자 간담회* 및 설문조사 등을 통해 기업들의
준비상태 및 주요 회계이슈를 신속하게 발굴하고, 발굴된 이슈는 정착지원 T/F 등에서
논의하여 대응방안 마련
* 조선, 제약, 통신, 유통 등 주요 업종별 간담회 실시 예정
나. 정착지원 T/F회의 활성화 및 논의결과 전파
이슈의 양과 내용을 고려하여 필요 시 회의 횟수를 늘리고, 향후 논의할 안건과 일시를
홈페이지에 미리 공지하여 관련 이해관계자들도 참관(비공개 사항 제외)할 수 있도록
허용
다. 도입 준비상황 및 주요영향에 대한 주석공시 점검
① 금융감독원은 상장법인 등이 신수익기준 도입 준비를 철저히 할 수 있도록「주석공시 모범사례」를 마련․배포 (2017년 1월)
② 신수익기준 도입 준비상황 및 영향에 대한 주석공시의 적정성 여부를 점검하여 필요 시 감리업무 등에 반영
라. 설명회 개최 등 신수익기준 교육·홍보활동 강화
상장법인, 감사인 등에 대하여 유관기관* 등을 통하여 신기준서 내용 및 도입준비 필요사항을 지속적으로 전파하고, 2017년 하반기에는 신수익기준 내용 및 실무영향 등에 대한 설명회 개최(서울, 대전 등 주요도시) 등 교육홍보 활동을 강화
* 상장협, 코스닥협, 한국공인회계사회 등
(5) 수익 관련 질적·양적 공시 강화
재무제표 이용자가 고객과의 계약에서 생기는 수익 및 현금흐름의 특성, 금액, 시기,
불확실성을 이해할 수 있도록 충분한 정보를 공시하기 위해 아래 질적․양적 정보를
공시
|
대분류 |
중분류 |
공시요구사항 |
|
⑴ 고객과의계약 |
① 고객과의 계약 |
▪인식한 수익 ▪수취채권,계약자산에 대한 손상차손 |
|
② 수익의 구분 |
▪수익을 범주별로 구분 ▪위 범주별 정보와 보고부문별 수익정보의 관계 |
|
|
③ 계약 잔액 |
▪수취채권,계약자산․계약부채의기초․기말잔액 ▪기초 계약부채 잔액 중 당기 인식 수익 ▪과거 보고기간에 이행한 수행의무에 대해 당기 인식한 수익(예:거래가격의 변동) ▪수행의무 이행시기가 일반적인 지급시기와 어떻게 관련되고 그 요소들이 계약자산․부채잔액에 어떤 영향을 미치는지 설명 ▪당기에 생긴 계약자산․부채잔액의 유의적인 변동을 설명 |
|
|
④ 수행의무 |
▪수행의무의 일반적 이행시기 ▪유의적인 지급조건 ▪이전하기로 약속한 재화․용역의특성 ▪반품․환불의무,이와 비슷한 의무 ▪보증의 유형과 이와 관련된 의무 |
|
|
⑤ 나머지 수행의무에 배분된 거래가격 |
▪기말 현재 이행되지 않은 수행의무에 배분된 거래가격 총액 ▪위 금액을 수익으로 인식할 것으로 예상하는 시기에 대한 설명 ※ 예상 존속기간이1년 이내인 계약 등에는 실무적 간편법 (위 정보 미공시)사용 가능 |
|
|
⑵ 이 기준서를 적용하면서 내린유의적인 판단과 그 판단의 변경 |
① 수행의무의 이행 시기 |
▪기간에 걸쳐 이행하는 수행의무의 수익인식에 사용한 방법과 그 방법이 재화․용역의이전을 충실히 나타내는 이유를 설명 ▪한 시점에 이행하는 수행의무에 대해,약속한 재화․용역을고객이 언제 통제하는지를 검토하면서 내린 유의적인 판단 |
|
② 거래가격과 수행의무에 배분하는 금액 |
▪다음 모두에 대해 사용한 방법,투입변수와 가정에 대한 정보 -거래가격의 산정 -변동대가 추정치가 제약되는지의 평가 -거래가격의 배분 -반환의무,환불의무,이와 비슷한 의무의 측정 |
|
|
⑶ 고객과의 계약을 체결․이행하려고 들인 원가 중 자산으로 인식한계약체결 증분원가와계약 이행원가 |
▪고객과의 계약체결원가나 계약이행원가를 산정하면서 내린 판단 ▪각 보고기간의 상각금액을 산정하기 위해 사용한 방법 ▪고객과의 계약을 체결․이행하려고들인 원가 중에서 인식한 자산의 기말 잔액을 주요 범주별[예:고객과의 계약체결원가,계약 전 원가(pre-contract costs),준비원가]로 구분한 기말 잔액 ▪당기에 인식한 상각금액과 손상차손 금액 ▪실무적 간편법 사용 사실 |
|
(6) 시행시기
2018년 1월 1일 이후 시작하는 회계연도부터 소급적용(조기적용 가능)
기업은 소급적용의 부담을 줄이기 위해 실무적 간편법이나 누적효과 일괄조정의 경과조치를 사용할 수 있음
|
소급 대안 |
2017년(비교F/S) |
2018년 |
누적효과 반영 |
|
|
비교F/S 소급 |
완전소급1) |
K-IFRS 1115 |
K-IFRS 1115 |
'17. 1. 1. |
|
실무적 간편법2) |
현행 기준/K-IFRS 1115 |
|||
|
누적효과 일괄조정3) |
현행 기준 |
'18. 1. 1. |
||
주: 1) 완전소급: 비교 표시되는 과거 보고기간의 모든 계약을 소급하여 재무제표 재작성(문단C3⑴)
2) 실무적 간편법: 같은 회계연도에 개시되어 완료된 계약은 재무제표를 다시 작성하지 않는 등의 간편한 방법으로 소급 적용(문단C5)
3) 누적효과 일괄조정: 최초 적용 누적효과를 최초 적용일의 이익잉여금 기초 잔액에 조정하여 인식, 계약변경에는 실무적 간편법 사용 가능(문단C3⑵, C7, C7A)
(7) 주석공시내용(목차)
자세한 내용은 금융감독원 K-IFRS 제1115호 도입관련 주석공시 모범사례 참조
1. 중요한 회계정책
1.1 기업회계기준서 제1115호 고객과의 계약에서 생기는 수익
1.1.1 수행의무의 식별
1.1.2 기간에 걸쳐 이행하는 수행의무: 주문 제작 장비
1.1.3 투입법을 이용한 진행률 측정
1.1.4 변동대가
1.1.5 거래가격의 배분
1.1.6 계약체결 증분원가
1.1.7 보증
1.1.8 본인 대 대리인
1.1.9 라이선싱: 사용권
1.1.10 라이선싱: 접근권
(출처: 금융감독원 회계포탈, 자료실, 회계감독 동향자료: 2017.05.08)