IA en Precios de Transferencia
IA + CRITERIO: LA NUEVA ECUACIÓN DE PRECIOS DE TRANSFERENCIA
¿Puede la Inteligencia Artificial (IA) preparar un estudio de precios de transferencia a prueba de errores y suficientemente robusto para prescindir de los conocimientos técnicos adquiridos durante años de estudio y experiencia? La respuesta corta es no. Pero esto no disminuye, ni un poco, el enorme potencial de la IA para transformar la práctica de precios de transferencia.
La IA puede procesar grandes volúmenes de información, identificar patrones, revisar contratos, comparar datos financieros y detectar inconsistencias en tiempos extraordinariamente reducidos; sin embargo, un estudio de precios de transferencia no consiste únicamente en recopilar información, encontrar comparables o aplicar una metodología. Hoy, más que nunca, requiere comprender el modelo de negocio, analizar la sustancia económica de las operaciones, identificar quién crea valor, evaluar funciones, activos y riesgos y, finalmente, ejercer juicio profesional.
La IA es una herramienta extraordinaria para ayudarnos en ese proceso. Su verdadero valor dependerá de la información que reciba, de las instrucciones y el contexto que le proporcionemos y, sobre todo, de nuestra capacidad para revisar, cuestionar y dar sentido a sus resultados.
ENTONCES ¿QUÉ PUEDE HACER LA IA?
¡Muchísimo!
En la práctica, puede apoyar prácticamente todas las etapas de un estudio de precios de transferencia: revisar auxiliares contables, balanzas, pólizas y estados financieros para identificar operaciones con partes relacionadas; extraer de contratos información sobre las partes, vigencia, contraprestaciones y principales obligaciones; y cruzar el Anexo 9, estados financieros, declaración anual, balanza de comprobación y estudio de precios de transferencia para detectar diferencias en importes, conceptos, entidades o tipos de operación. También puede identificar banderas rojas: pérdidas recurrentes, márgenes fuera de rango, cargos sin contrato, saldos antiguos, operaciones sin evidencia suficiente o diferencias entre la política intercompañía y lo que realmente reflejan los registros financieros.
En materia de comparables, puede apoyar la búsqueda y depuración inicial, organizar información financiera y calcular indicadores. También puede preparar cuestionarios, matrices de información, controles de obligaciones y listas de pendientes. Hasta aquí, extraordinario, sin embargo, el verdadero punto de quiebre aparece cuando confundimos la capacidad de procesar información con la capacidad de entenderla; ordenar datos, encontrar patrones y generar respuestas es una cosa, comprender qué significan, cuestionarlos, determinar si representan un riesgo y decidir si tienen sentido es otra muy distinta.
LO QUE LA IA NO PUEDE HACER POR SÍ SOLA
Una conclusión técnicamente sólida no surge solamente de aplicar fórmulas o construir rangos estadísticos. Requiere entender qué ocurrió realmente, quién hizo qué, qué riesgos asumió cada parte y si la evidencia respalda esa realidad.
Pensemos en un servicio intragrupo. La IA puede revisar contratos, facturas, conceptos y criterios de asignación. Pero determinar si el servicio realmente se prestó, produjo un beneficio, duplica funciones locales, corresponde a una actividad de accionista o si el criterio de asignación refleja razonablemente el beneficio recibido exige analizar los hechos. La diferencia entre un servicio intragrupo y una shareholder activity no se resuelve leyendo una factura.
Algo similar sucede al seleccionar el método de precios de transferencia. Un algoritmo podría localizar comparables externos y sugerir un Márgenes Transaccionales de Utilidad de Operación (MTUO). Pero si ambas partes realizan contribuciones únicas y valiosas relacionadas con intangibles, esos comparables podrían no capturar adecuadamente la creación de valor y sería necesario evaluar otra metodología, por lo que es importante entender que encontrar comparables no equivale a demostrar comparabilidad.
En una operación financiera, la IA puede calcular tasas, spreads y rangos intercuartiles. Pero antes debemos preguntarnos si económicamente estamos realmente ante una deuda, considerando capacidad de endeudamiento y pago, plazo, garantías, subordinación, conducta de las partes y alternativas realistas disponibles. Una tasa puede estar dentro de rango y, aun así, la operación estar insuficientemente sustentada.
Por eso hay una reflexión que me parece fundamental para entender cómo deben convivir ambos mundos: la IA puede encontrar respuestas; nosotros tenemos que saber si hicimos las preguntas correctas. El verdadero valor no está solamente en obtener una respuesta, sino en saber qué preguntar, por qué preguntarlo y qué hacer con las respuestas que obtengamos.
EL RIESGO NO SIEMPRE PARECE UN ERROR
Y aquí está, para mí, uno de los puntos más delicados. El verdadero peligro no es que la IA nos entregue una respuesta disparatada o una de sus famosas hallucinations —sí, con “h”—. Probablemente la detectaremos rápido. El riesgo realmente delicado aparece cuando la respuesta suena impecable: está bien redactada, parece lógica, utiliza los términos técnicos correctos, cita fuentes y, aún así… está equivocada: cuanto más convincente parece una respuesta, más fácil es dejar de cuestionarla.
Una IA podría, por ejemplo, seleccionar diez compañías de la misma industria y calcular correctamente un rango intercuartil, luciendo impecable. Pero si esas compañías realizan funciones distintas, poseen intangibles relevantes o asumen riesgos diferentes a los de la parte analizada, el problema no estaría en el cálculo del rango, sino en que ese rango nunca debió construirse con esas empresas: matemáticamente perfecto – técnicamente indefendible.
También existe un riesgo menos visible: la automatización del error. Una operación incorrectamente clasificada puede contaminar el análisis funcional, la selección del método, los comparables, el estudio y finalmente una declaración informativa. Lo que comenzó como una premisa equivocada puede terminar convertido en varios documentos perfectamente consistentes entre sí, pero consistentemente equivocados.
A ello sumemos información desactualizada sobre obligaciones, fechas, umbrales o disposiciones fiscales, además de dos temas particularmente sensibles: confidencialidad y trazabilidad. Contratos, estados financieros, márgenes, estructuras corporativas y políticas de precios no deberían cargarse indiscriminadamente en cualquier herramienta. Y si posteriormente no podemos reconstruir qué información, instrucciones y fuentes sustentaron una conclusión, defenderla será considerablemente más complejo. El riesgo, entonces, no está en utilizar IA; está en confundir velocidad con certeza y una respuesta bien redactada con una conclusión técnicamente correcta.
CUANDO LOS NÚMEROS YA NO SON SUFICIENTES
Y todavía hay una capa más. Existe una dimensión que difícilmente puede reducirse a algoritmos y comparables: la razón de negocios, la sustancia económica y la identificación de quién está realmente detrás de las decisiones.
Las estructuras empresariales pueden responder a razones comerciales, financieras, operativas y fiscales perfectamente legítimas. Pero también pueden producir efectos de traslado de utilidades, erosión de bases gravables o beneficios fiscales que naturalmente estarán bajo el escrutinio de las autoridades. Precisamente por ello, el marco fiscal mexicano nos obliga a mirar más allá de la forma jurídica. Conceptos como razón de negocios, sustancia económica y beneficiario controlador nos llevan a preguntas que difícilmente se contestan simplemente procesando documentos: ¿quién tomó realmente la decisión?, ¿quién ejerce el control?, ¿por qué participa determinada entidad?, ¿quién controla los riesgos?, ¿qué propósito económico tiene la estructura además de su efecto fiscal?, ¿la sustancia corresponde con la forma?.
Responderlas exige investigación, entrevistas, contraste de evidencia, conocimiento especializado y juicio profesional. Y ésta es una cuestión particularmente relevante para precios de transferencia: un margen o una tasa dentro de rango no cuentan necesariamente toda la historia. Razón de negocios, sustancia económica, beneficiario controlador, partes relacionadas y precios de transferencia pueden revelar capítulos distintos de una misma realidad: quién hizo qué, quién decidió, quién controló los riesgos, quién obtuvo los beneficios y dónde quedó la utilidad gravable.
La IA puede ayudarnos extraordinariamente a seguir las huellas, mientras que el criterio nos permite entender si todas esas huellas cuentan una historia económica coherente.
LA FÓRMULA: IA + CRITERIO
Llegados a este punto, la discusión deja de ser IA contra especialista. Lo interesante es observar qué ocurre cuando utilizamos la tecnología como multiplicador de nuestras capacidades. Y quizá la mejor manera de verlo sea llevando la ecuación a operaciones reales de precios de transferencia. Demos un vistazo:
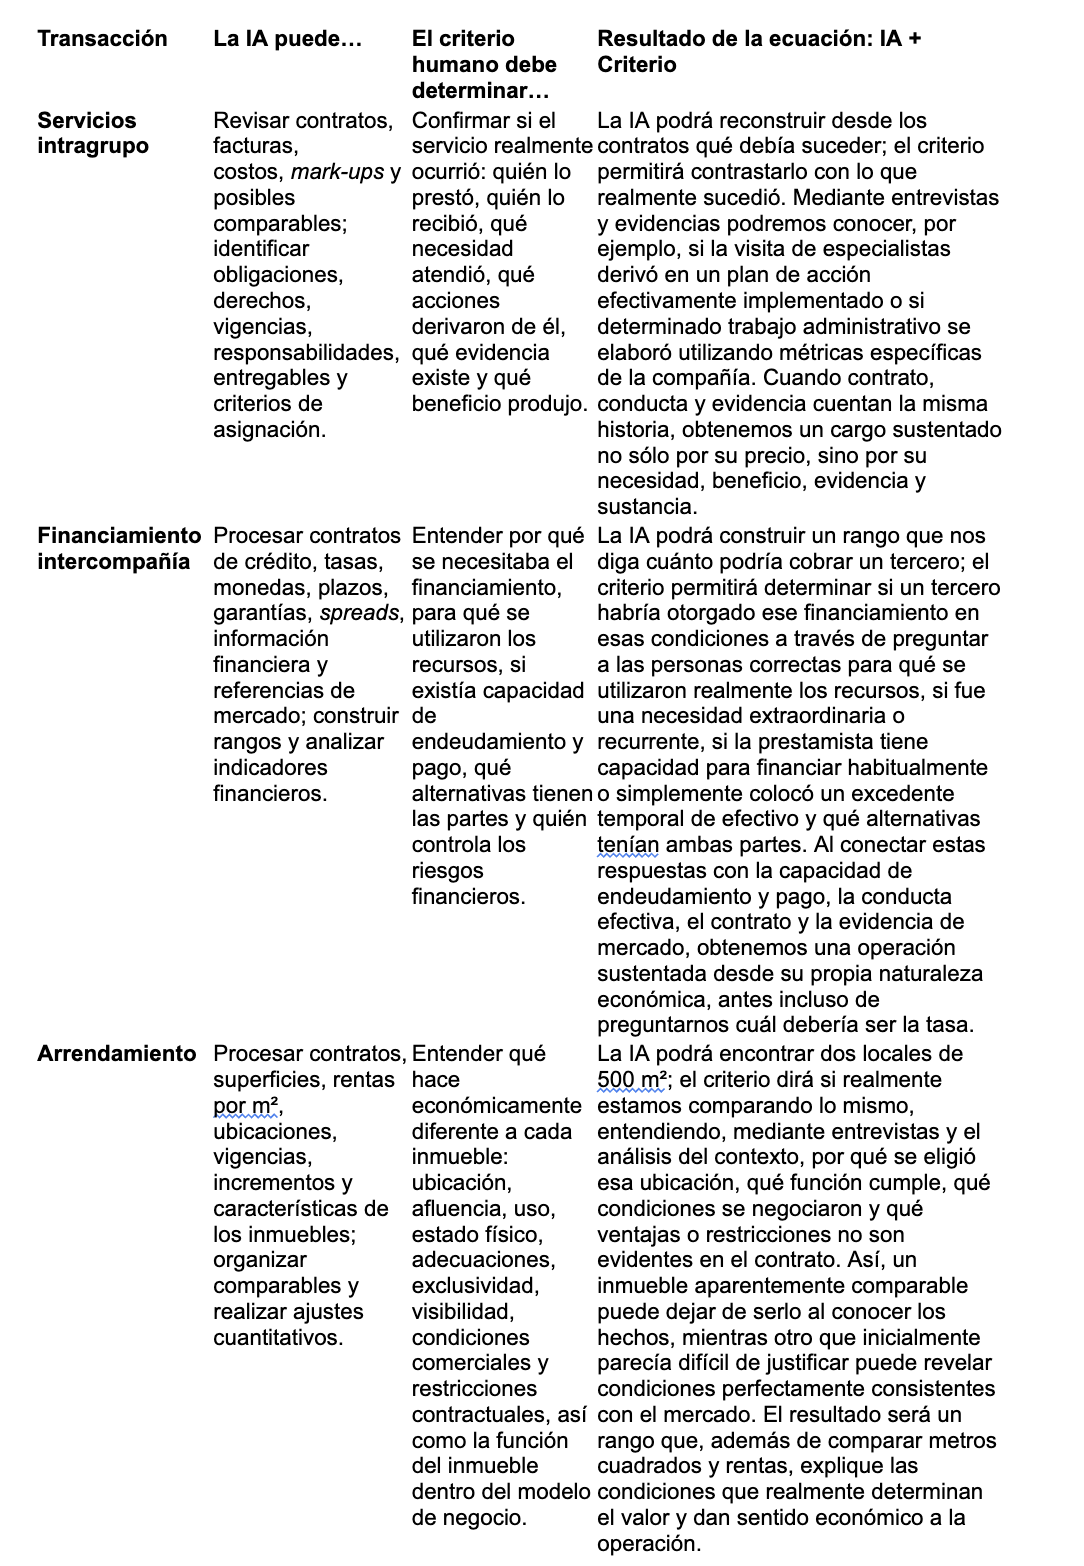
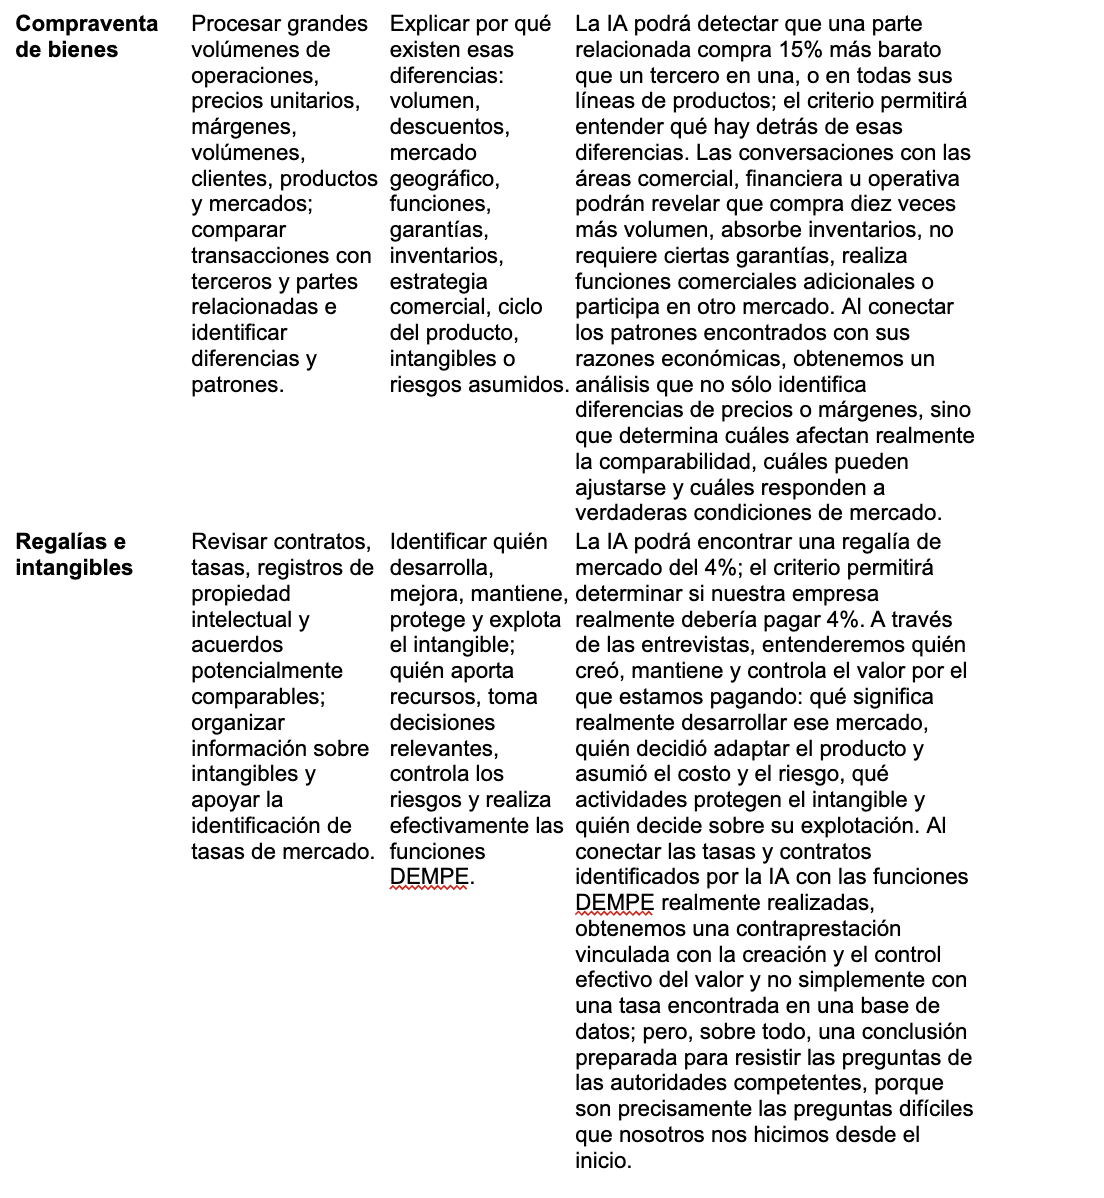
Como podemos observar, la IA nos permitirá ver más información; el criterio nos permitirá entender qué estamos viendo; y cuando conectamos documentos, cifras y comparables con las personas, las decisiones y los hechos que les dieron origen, el resultado deja de ser simplemente un análisis más rápido: se convierte en un análisis más profundo, coherente y defendible.
EL PUNTO NO ES ELEGIR
Como expliqué anteriormente, la IA tiene una capacidad extraordinaria para generar, procesar, comparar y organizar información. El pensamiento humano aporta algo diferente y más poderoso aún: la capacidad de interpretar los resultados, cuestionar las premisas, comprender el contexto, identificar lo que falta y ejercer juicio profesional.
Quizá ahí está el verdadero cambio para nuestra profesión. Ya pasamos la etapa de preguntarnos si la IA competiría con el conocimiento especializado. Hoy la conversación es mucho más interesante: tenemos frente a nosotros una herramienta muy poderosa; ahora tenemos que aprender a utilizar todo ese potencial. Eso también significa aprender a comunicarnos mejor con ella: darle contexto, formular mejores preguntas, cuestionar sus respuestas y aprovechar su enorme capacidad de procesamiento para analizar mejor y llegar a conclusiones mejor sustentadas.
La oportunidad está en dejar que la IA haga extraordinariamente bien aquello para lo que fue diseñada, mientras nosotros agudizamos nuestra capacidad inigualable de entender, cuestionar, conectar y decidir. Ésa es, para mí, la nueva ecuación:
IA + conocimiento + pensamiento crítico
Y entonces la pregunta también cambia, ya no es ¿podrá la IA hacer el trabajo de un especialista en precios de transferencia, sino: ¿qué puede llegar a hacer un especialista cuando aprende a comunicarse y trabajar mejor con la IA? Obtener un número puede ser cada vez más fácil, hasta Excel lo hace bastante bien. Lo difícil seguirá siendo saber explicar y demostrar por qué ese número es el correcto, y para eso no hay atajos. El criterio se construye estudiando, resolviendo casos, aprendiendo de las decisiones que no resultaron acertadas, siguiendo los cambios, entendiendo negocios distintos y enfrentándonos una y otra vez a situaciones para las que no existe una respuesta escrita de antemano, y menos aún en precios de transferencia, donde los hechos, el contexto y el juicio profesional pueden cambiar por completo una conclusión.
Tal vez ésa sea la parte más humana de esta nueva ecuación: la IA puede ayudarnos a encontrar respuestas; la experiencia nos enseña cuáles son las preguntas que nunca debemos dejar de hacer; y si aprendemos a combinar ambas, quizá el límite ya no esté en cuánto podemos procesar, sino en hasta dónde somos capaces de llevar nuestro conocimiento.
Después de todo, llegar a la Luna nunca fue cuestión de elegir entre el ser humano y la tecnología, fue cuestión de descubrir hasta dónde podían llegar juntos. Hoy día, quizá con la IA estemos apenas despegando…