Aseguramiento de reportes de sostenibilidad en 2026: Cómo formalizar el primer reporte ESG
Si eres CFO y todavía consolidas datos ESG entre hojas de cálculo, correos y criterios distintos por área, el aseguramiento de sostenibilidad puede evidenciar un problema mayor: que tu empresa no cuenta con información trazable, controles consistentes ni soportes suficientes para defender lo que reporta ante el consejo, inversionistas o revisores externos.
Llegar al siguiente ciclo con cifras que no pueden reconstruirse, responsables poco claros y metodologías difíciles de sostener puede comprometer la calidad y credibilidad del reporte. Saber qué debes ordenar desde ahora puede marcar la diferencia entre corregir bajo presión o convertir tu primer reporte ESG en un proceso confiable, verificable y útil para la toma de decisiones.
¿Qué debe resolver un aseguramiento de sostenibilidad?
Un aseguramiento de sostenibilidad debe evaluar si la información ESG se prepara con criterios consistentes, responsables definidos, fuentes verificables y evidencia suficiente. También permite identificar brechas en los procesos de recopilación, validación y control antes de que los datos sean presentados al consejo, inversionistas u otros grupos de interés.
Pero publicar información de sostenibilidad junto con los estados financieros no significa que esos datos hayan sido auditados. De acuerdo con el IMCP, la opinión del auditor financiero no cubre la información de sostenibilidad ni proporciona aseguramiento sobre ella. Por esta razón, tu empresa necesita un proceso específico para validar sus métricas ESG y, cuando corresponda, someterlas a una revisión independiente.
En consecuencia, incluir el reporte de sostenibilidad junto con los estados financieros no equivale a contar con una revisión independiente de su contenido.
¿Qué normas debes considerar en México durante 2026?
Debes identificar si tu empresa está sujeta a los requerimientos de la CNBV y el ISSB, a las NIS del CINIF o a obligaciones vinculadas con la CSRD y los ESRS. Esta definición depende de su régimen regulatorio, la forma en que prepara sus estados financieros y su exposición a mercados o grupos europeos.
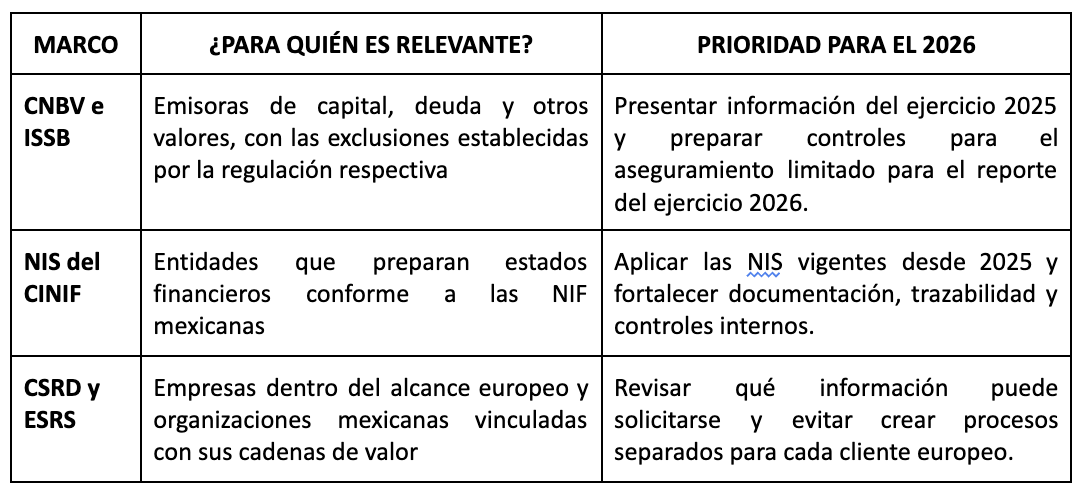
En México, la preparación de los reportes ya está entrando en una fase operativa. La CNBV presentó herramientas para apoyar a las emisoras en la elaboración de sus informes conforme a las NIIF S1 y S2, entre ellas un documento de apoyo, un autodiagnóstico sobre el nivel de preparación y una plataforma con recursos especializados. Esto sólo confirma que la prioridad debe centrarse en ordenar fuentes, metodologías, controles y evidencia antes del cierre.
¿Qué tendencia marcan las NIS para el reporte en 2026?
Las Normas de Información sobre Sostenibilidad están consolidando la sostenibilidad como una disciplina gestionada mediante procesos, controles y mecanismos de reporte estructurados. Para ti, la tendencia relevante es integrar la información ESG al control interno (definir responsables, documentar metodologías, conservar soportes y establecer plazos de resguardo que permitan reconstruir cada indicador cuando sea revisado).
El CINIF señala que la implementación debe contemplar controles internos y documentación que garantice la trazabilidad de los Indicadores Básicos de Sostenibilidad. También recomienda mantener la información almacenada de manera segura durante plazos adecuados. En términos prácticos, tu reporte de sostenibilidad debe responder cinco preguntas:
- ¿Qué se mide y con qué fórmula?
- ¿Qué entidad, operación y periodo cubre?
- ¿Quién genera, revisa y aprueba el dato?
- ¿Dónde se conserva la evidencia?
- ¿Cómo se documentan los cambios?
Sin estas respuestas, el impacto ESG puede ser difícil de comparar entre periodos o sostener frente a una revisión.
¿Cómo preparar tu primer reporte de sostenibilidad?
Para tu primer reporte de sostenibilidad, establece una metodología única para recopilar y validar los datos ESG en toda la organización. El resultado debe ser un proceso trazable, con responsables, fuentes y evidencias claras, capaz de respaldar cada indicador ante la dirección, inversionistas y una futura revisión independiente.
1. Determina el alcance
Identifica las empresas, instalaciones, operaciones y periodos incluidos. Documenta cualquier exclusión y verifica que el perímetro sea coherente con la información financiera relacionada.
2. Asigna responsabilidades
Define quién captura, valida y aprueba cada indicador. Finanzas debe conectar el proceso con riesgos y control interno; Sostenibilidad debe mantener la coherencia metodológica y estratégica.
3. Crea un diccionario de métricas
Incluye definición, unidad, fórmula, fuente, periodicidad, responsable y evidencia. Esta herramienta evita interpretaciones distintas sobre el mismo impacto ESG.
4. Establece controles
Incorpora conciliaciones, revisiones de variaciones, control de versiones, autorizaciones y conservación de documentos. Los controles deben operar durante el año, no únicamente antes de publicar.
5. Realiza una revisión de preparación
Selecciona las métricas prioritarias y reconstruye cada cálculo desde el resultado final hasta el documento de origen. Las brechas identificadas deben tener responsable y fecha de corrección.
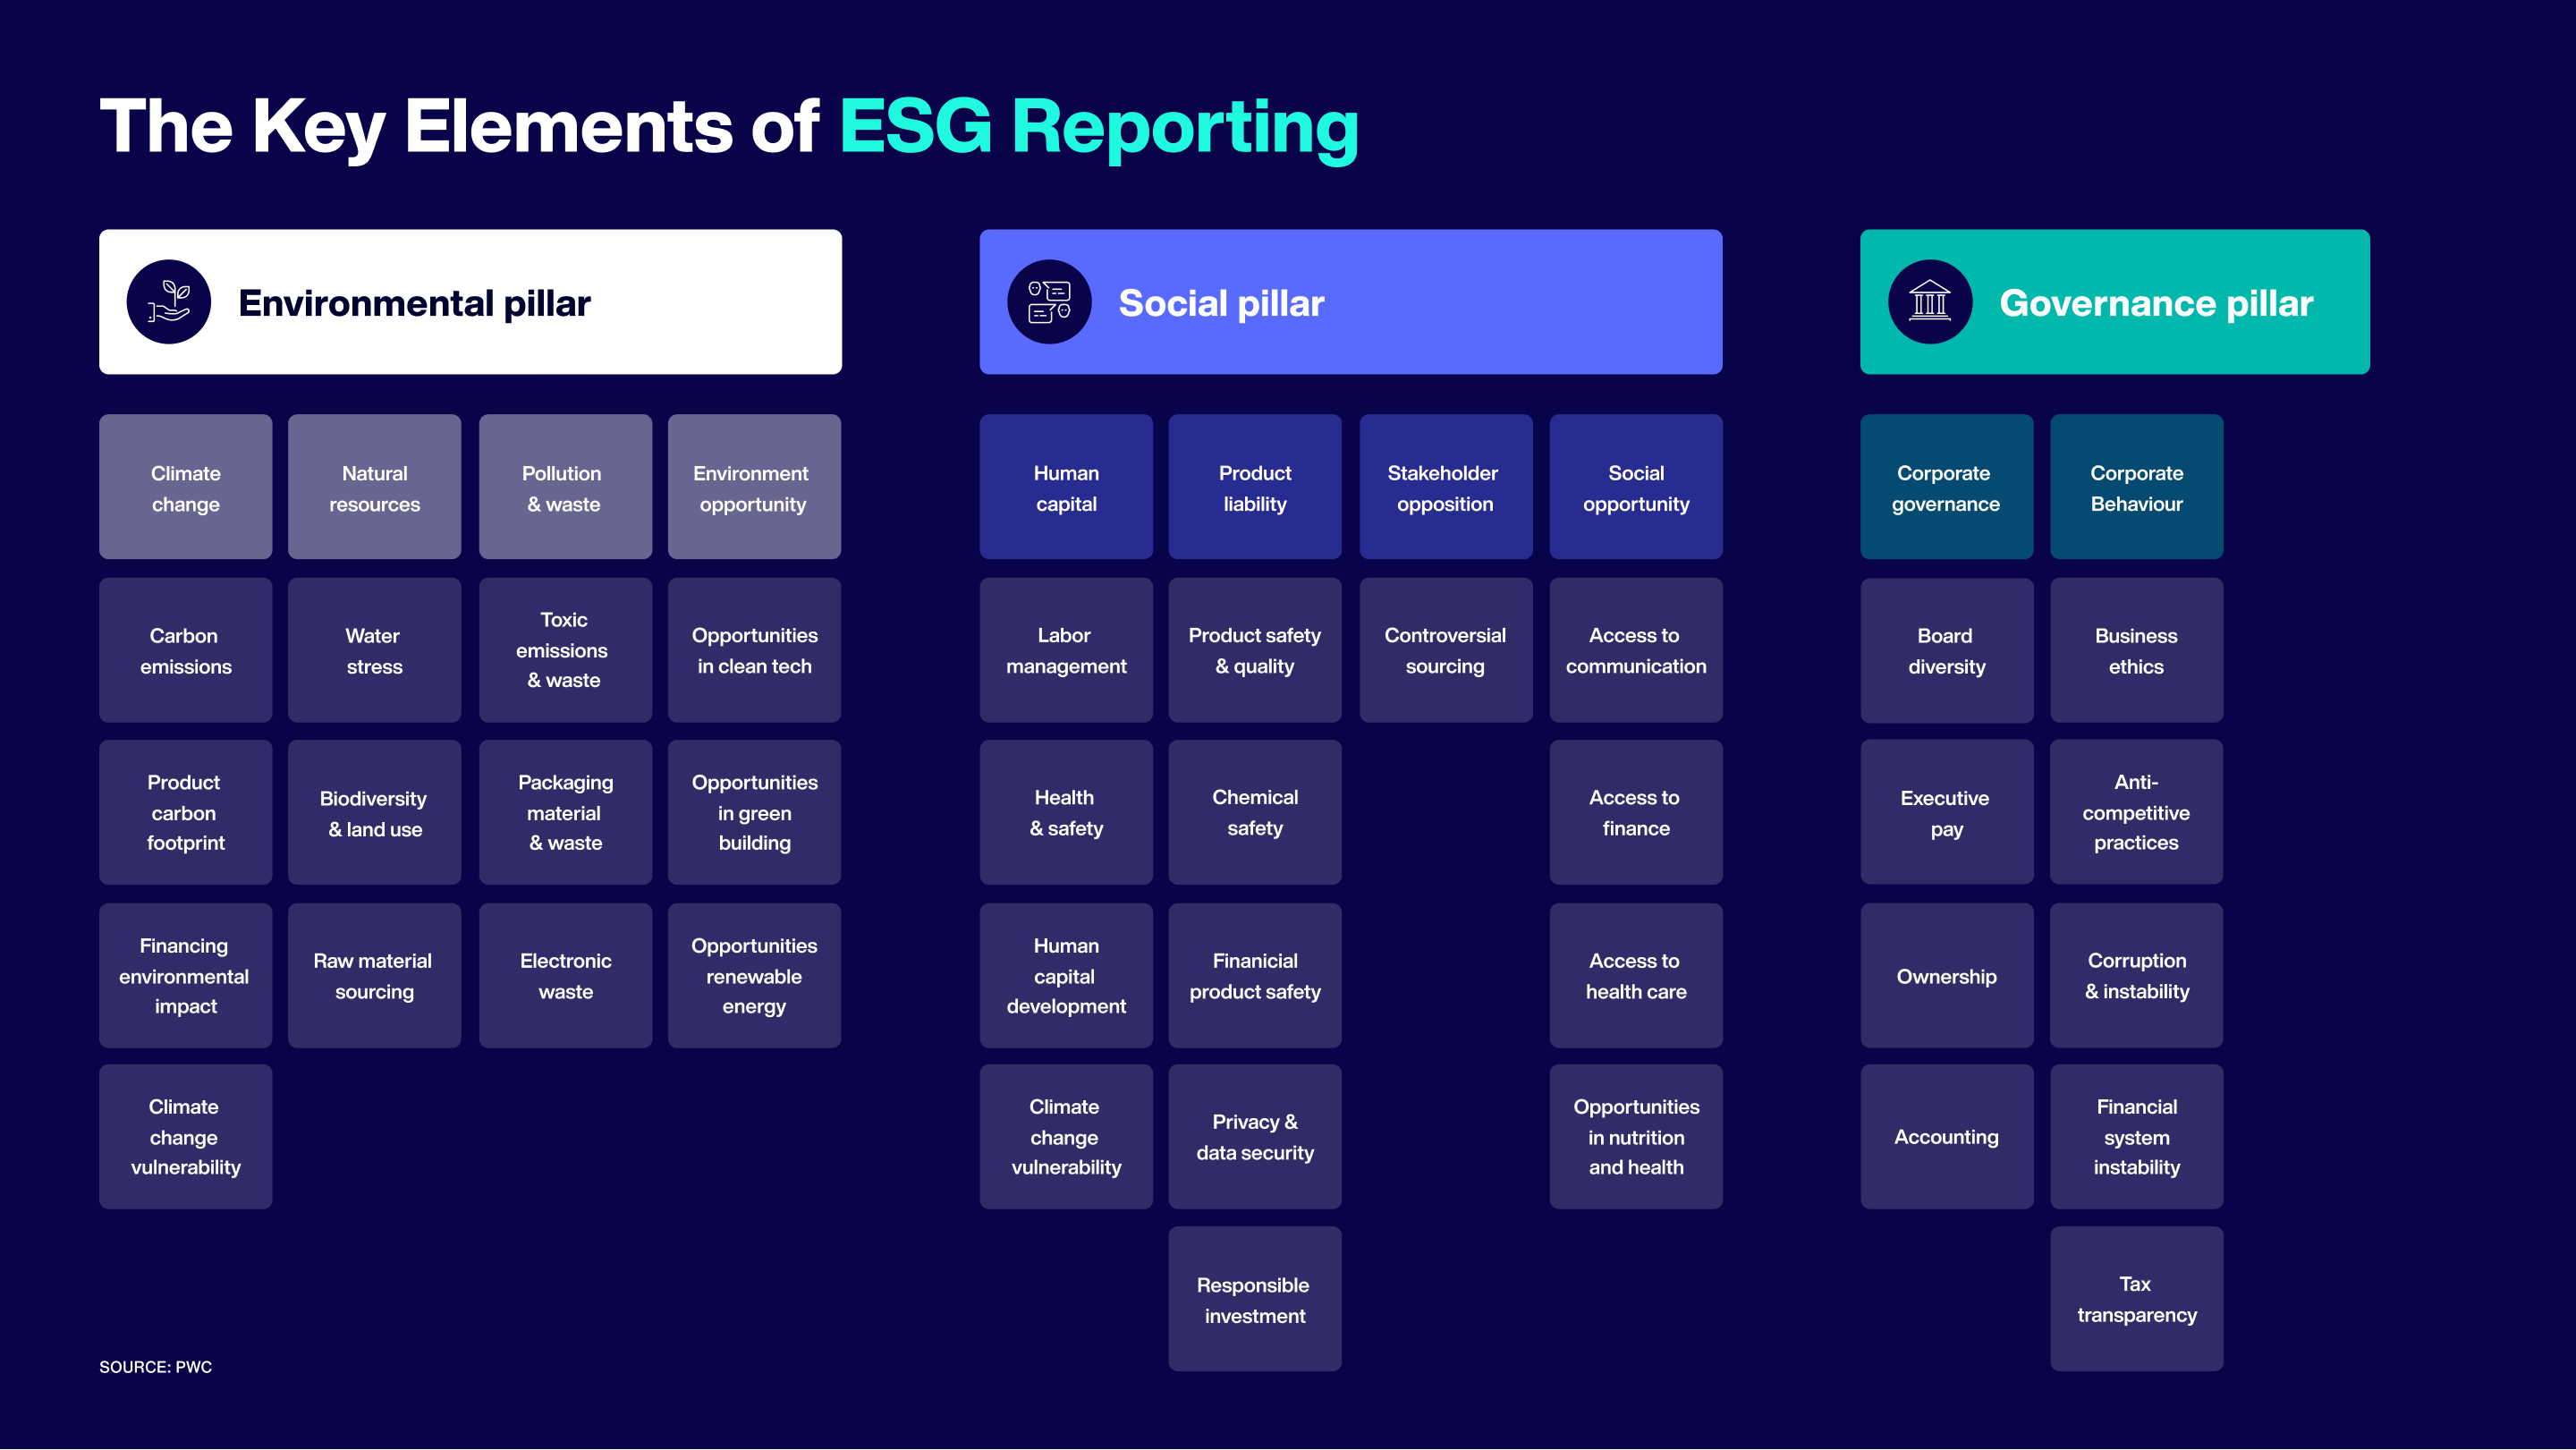
Fuente: Pilares Claves de la Información y Reportes ESG
¿Cuándo debes prepararte para una revisión externa?
Aunque tu reporte de 2026 todavía no requiera una revisión independiente, el nivel de exigencia aumentará en los siguientes ciclos. Prepararte desde ahora te permite demostrar de dónde proviene cada dato, quién lo validó y qué evidencia respalda la información publicada.
Presta mucha atención, porque el Perfil Jurisdiccional de México dicta que los informes publicados en 2027, correspondientes al ejercicio 2026, deberán contar con aseguramiento limitado, una revisión menos extensa. Los publicados en 2028, sobre el ejercicio 2027, requerirán aseguramiento razonable, que implica una evaluación más profunda de la información y sus soportes.
Y para finalizar, también entrará en vigor el ISSA 5000, estándar internacional para revisar información de sostenibilidad, aplicable a periodos que comiencen el 15 de diciembre de 2026 o después. Comenzar con anticipación reduce correcciones de última hora y permite detectar datos sin soporte, funciones poco claras y métodos de cálculo que todavía no han sido documentados.
Convierte la incertidumbre ESG en una nota clara de acción
Si todavía no tienes claro qué debes reportar, cómo ordenar tus datos o qué tan preparada está tu empresa para una auditoría ESG, no esperes a que el siguiente cierre exponga las brechas. En Crowe México te ayudamos a identificar qué exige tu organización, evaluar la calidad de la información disponible y definir una ruta práctica para fortalecer controles, responsables y evidencias.
Deja que uno de nuestros especialistas en consultoría ESG, riesgos y control interno, te ayuden a identificar brechas en tus procesos, fortalecer los controles sobre la información y preparar la evidencia que respaldará tu reporte ante una revisión independiente.
Preguntas frecuentes
¿Qué es un aseguramiento de sostenibilidad?
Es una revisión de la información ambiental, social y de gobierno corporativo de una empresa. Evalúa si los indicadores tienen criterios adecuados, fuentes identificables, cálculos reproducibles y evidencia suficiente para respaldar lo comunicado.
¿Es obligatorio el reporte de sostenibilidad en México en 2026?
Para las emisoras no financieras sujetas a la regulación de la CNBV, sí. Deben presentar en 2026 información del ejercicio 2025 bajo los estándares del ISSB. El alcance específico debe evaluarse según la naturaleza regulatoria de cada entidad.
Para las empresas que presentan sus estados financieros conforme a las NIF el reporte de información de sostenibilidad bajo NIS es obligatorio a partir de los ejercicios que inician en 2025.
¿Cómo se mide el impacto ESG de una empresa?
El impacto ESG se mide mediante indicadores con una definición, metodología, unidad, periodo, responsable y fuente de evidencia. Las métricas deben mantenerse consistentes y cualquier cambio en el cálculo debe documentarse y aprobarse.
¿Cuál es la diferencia entre aseguramiento limitado y razonable?
El aseguramiento limitado utiliza procedimientos menos extensos y proporciona un menor nivel de seguridad. El razonable requiere mayor profundidad y evidencia. Ninguno ofrece certeza absoluta, pero ambos exigen información trazable y criterios adecuados.
¿Cómo saber si una empresa está lista para un aseguramiento de sostenibilidad?
Está preparada cuando puede reconstruir cada indicador desde el informe hasta su fuente, demostrar quién lo aprobó, explicar su metodología y presentar evidencia organizada. Una revisión de preparación permite identificar las brechas antes del aseguramiento formal.